Jak najlepiej odkładać pieniądze na emeryturę?
IKE?
IKZE?
PPK?
Fundusze?
Akcje?
Obligacje?
A może zamiast tworzyć kolejne formalne „konto emerytalne”, warto spojrzeć na problem znacznie prościej i zapytać:
**w czym przechowywać majątek przez 20, 30 albo 40 lat, aby zachował siłę nabywczą i pozostawał pod naszą kontrolą?**
To właśnie jest najważniejsze pytanie.
Bo konto emerytalne nie powinno być celem samym w sobie.
Celem powinno być stworzenie kapitału, który w przyszłości pozwoli nam żyć spokojniej i zachować niezależność finansową.
## Konto emerytalne to tylko narzędzie
Wiele osób automatycznie kojarzy oszczędzanie na przyszłość z określonym produktem finansowym.
IKE.
IKZE.
PPK.
Program pracowniczy.
Fundusz inwestycyjny.
Ale tak naprawdę konto jest tylko opakowaniem.
Najważniejsze jest to, **co znajduje się w środku**.
Jeżeli przez 30 lat odkładamy pieniądze, ale ich realna siła nabywcza systematycznie maleje, samo posiadanie specjalnego rachunku niewiele nam pomoże.
Dlatego trzeba patrzeć nie tylko na ulgę podatkową czy dopłatę.
Trzeba patrzeć na cały mechanizm.
## Najważniejszym problemem jest siła nabywcza
Wyobraźmy sobie, że przez całe życie odkładamy pieniądze.
Na koncie widzimy coraz większą liczbę.
50 tysięcy.
100 tysięcy.
300 tysięcy.
500 tysięcy.
Nominalnie jesteśmy coraz bogatsi.
Ale jednocześnie rosną ceny mieszkań, żywności, energii, usług i samochodów.
Jeżeli ceny rosną szybciej niż wartość naszych oszczędności, realnie tracimy.
Dlatego prawdziwe pytanie brzmi:
**ile dóbr i usług będziemy mogli kupić za zgromadzony majątek za 20 albo 30 lat?**
Nie:
„ile złotych będziemy mieli?”
Tylko:
**„co będziemy mogli za nie kupić?”**
## Dlaczego zwolennicy złota traktują je jak konto emerytalne?
Złoto ma bardzo specyficzną cechę.
Nie wypłaca odsetek.
Nie wypłaca dywidendy.
Nie jest przedsiębiorstwem.
Nie generuje przepływu pieniężnego.
I właśnie dlatego przeciwnicy złota często pytają:
„Po co trzymać coś, co niczego nie produkuje?”
Odpowiedź zwolenników złota jest inna.
Złoto nie ma przede wszystkim produkować dochodu.
Ma **przechowywać wartość**.
W tej perspektywie pełni podobną funkcję jak część oszczędności awaryjnych.
Nie kupujemy ich po to, żeby codziennie na nich zarabiać.
Kupujemy po to, żeby mieć do nich dostęp wtedy, kiedy będą naprawdę potrzebne.
## Złoto jako ubezpieczenie majątku
Można więc potraktować złoto jak pewnego rodzaju ubezpieczenie.
Polisy na mieszkanie również nie kupujemy dlatego, że liczymy na pożar.
Kupujemy ją dlatego, że chcemy być przygotowani na coś nieprzewidywalnego.
Podobnie można patrzeć na złoto.
Nie jako aktywo, które koniecznie musi rosnąć każdego roku.
Ale jako element majątku, który ma chronić część kapitału przed:
inflacją,
problemami systemu finansowego,
osłabieniem waluty,
ryzykiem bankowym
czy gwałtownymi zmianami polityki gospodarczej.
## Największa różnica: brak emitenta
To jedna z najważniejszych cech fizycznego złota.
Akcja ma emitenta.
Obligacja ma emitenta.
Depozyt bankowy jest zobowiązaniem banku.
Waluta jest emitowana przez państwo i bank centralny.
Fundusz inwestycyjny również funkcjonuje poprzez określone instytucje.
W każdym takim przypadku istnieje druga strona.
Ktoś musi:
dotrzymać zobowiązania,
prowadzić rachunek,
wypłacić pieniądze,
przestrzegać zasad,
pozostać wypłacalny.
Fizyczne złoto działa inaczej.
Jeżeli rzeczywiście je posiadamy, nie jest ono czyjąś obietnicą zapłaty.
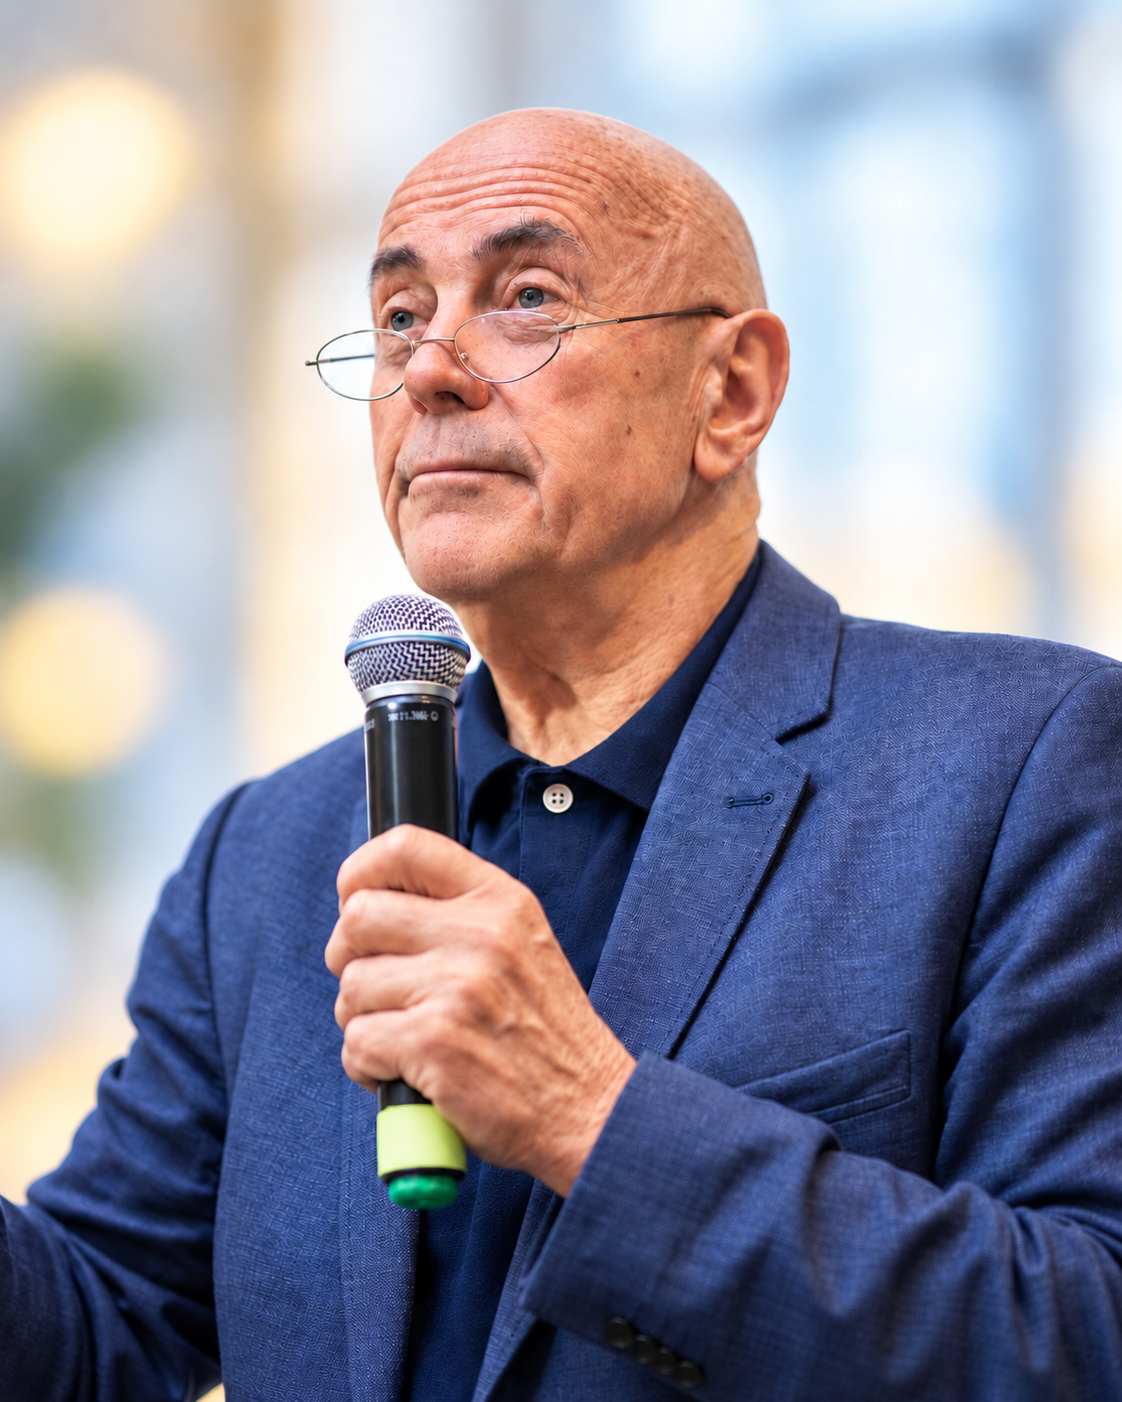
To właśnie ten argument Jan Fijor stawia w centrum swojej krytyki klasycznych produktów emerytalnych.
## IKE i IKZE mają swoje zalety
Nie oznacza to jednak, że formalne konta emerytalne są bezwartościowe.
IKE czy IKZE mogą mieć konkretne zalety.
Pozwalają inwestować długoterminowo.
Mogą oferować korzyści podatkowe.
Ułatwiają regularne odkładanie.
Mogą umożliwiać inwestowanie w akcje, obligacje, ETF-y czy fundusze.
Dla wielu osób będzie to rozsądny element planu emerytalnego.
Trzeba jednak pamiętać, że są to konstrukcje istniejące w określonym otoczeniu prawnym.
Zasady mogą się zmieniać.
Limity mogą się zmieniać.
Podatki mogą się zmieniać.
I właśnie to ryzyko regulacyjne najbardziej niepokoi krytyków państwowych lub współtworzonych przez państwo systemów oszczędnościowych.
## PPK – dodatkowe pieniądze, ale również dodatkowe ryzyko
PPK ma jeszcze inną konstrukcję.
Pracownik wpłaca część wynagrodzenia.
Pracodawca dokłada swoją część.
Do tego dochodzą mechanizmy przewidziane przez państwo.
Z czysto matematycznego punktu widzenia dopłata pracodawcy jest istotną korzyścią.
Nie oznacza to jednak, że inwestor powinien przestać analizować ryzyka.
Warto rozumieć:
gdzie inwestowane są środki,
jakie opłaty są pobierane,
jak można wypłacić kapitał,
jak zmienia się struktura inwestycji wraz z wiekiem
i jakie regulacje obowiązują przy wcześniejszym wycofaniu pieniędzy.
Nie trzeba więc wybierać między całkowitym entuzjazmem a całkowitym odrzuceniem.
Trzeba wiedzieć, **co kupujemy i na jakich zasadach**.
## Czy historia OFE powinna wpływać na nasze decyzje?
W materiale Fijor przywołuje OFE jako przykład tego, że zasady systemów emerytalnych mogą ulegać bardzo dużym zmianom.
Jego wniosek jest jednoznaczny:
im większa część naszego zabezpieczenia finansowego zależy od politycznych i prawnych decyzji, tym większe ryzyko utraty kontroli nad własnym majątkiem.
To podejście prowadzi do idei dywersyfikacji nie tylko między aktywami.
Ale również między **systemami własności**.
Część pieniędzy może znajdować się w banku.
Część na rachunku maklerskim.
Część w nieruchomościach.
Część w formalnych produktach emerytalnych.
A część w aktywach posiadanych bezpośrednio.
## Czy złoto zawsze rośnie?
Nie.
I to jest bardzo ważne.
Złoto potrafi przez wiele lat zachowywać się słabo.
Może spadać.
Może przez długi czas pozostawać poniżej wcześniejszych szczytów.
Dlatego nie należy przedstawiać go jako aktywa, które gwarantuje stały wzrost.
Jego cena zależy między innymi od:
inflacji,
realnych stóp procentowych,
kursu dolara,
polityki banków centralnych,
popytu inwestycyjnego,
popytu banków centralnych
i globalnego poziomu niepewności.
Dlatego człowiek, który potrzebuje pieniędzy za rok czy dwa, nie powinien automatycznie zakładać, że złoto zawsze będzie wtedy warte więcej.
## Złoto może nie dawać dochodu, ale może zwiększać wartość
To ważne rozróżnienie.
Dochód to na przykład:
odsetki,
dywidenda,
czynsz z nieruchomości.
Złoto takiego bieżącego dochodu nie daje.
Może jednak wzrosnąć jego cena.
Jeżeli kupiliśmy uncję złota za określoną kwotę, a po latach jej cena jest wyższa, nasz majątek nominalnie wzrósł.
Nie oznacza to jednak automatycznie, że staliśmy się realnie bogatsi.
Trzeba jeszcze porównać ten wzrost z inflacją.
Najważniejsza pozostaje siła nabywcza.
## Emerytura nie powinna być jednym zakładem
To chyba najważniejszy praktyczny wniosek.
Budowanie zabezpieczenia na kilkadziesiąt lat nie powinno opierać się na jednym scenariuszu.
Nie mamy pewności:
jak będą wyglądały podatki,
jak zachowa się złoto,
jak zachowają się giełdy,
jakie będą stopy procentowe,
jak zmienią się systemy emerytalne
ani jak długo będziemy pracować.
Dlatego rozsądne podejście powinno uwzględniać różne źródła bezpieczeństwa.
Kapitał finansowy.
Własne mieszkanie lub nieruchomość.
Akcje dobrych przedsiębiorstw.
Obligacje.
Metale szlachetne.
Umiejętności zawodowe.
Własny biznes.
A także zdrowie pozwalające pracować dłużej, jeżeli będzie taka potrzeba.
## Najlepszym kontem emerytalnym jest majątek, nad którym mamy kontrolę
Właśnie do tego sprowadza się argument autora materiału.
Nie chodzi o samo konto.
Nie chodzi o nazwę produktu.
Chodzi o majątek.
Jeżeli przez 30 lat pracujemy, to naszym celem nie powinno być wyłącznie zgromadzenie określonej liczby jednostek pieniądza.
Powinniśmy próbować zbudować zasoby, które:
zachowują wartość,
mogą generować dochód,
są odpowiednio zdywersyfikowane,
nie zależą od jednej instytucji
i pozostają możliwie mocno pod naszą kontrolą.
W tym modelu złoto może pełnić jedną z ważnych funkcji.
Nie musi jednak pełnić wszystkich.
## Wolność finansowa wymaga również płynności
Jest jeszcze jedna kwestia.
Emerytura nie polega wyłącznie na posiadaniu dużego majątku.
Trzeba również mieć możliwość korzystania z niego.
Dlatego część aktywów powinna być płynna.
Jeżeli cały majątek mamy w domu wartym 2 miliony złotych, ale brakuje nam pieniędzy na miesięczne wydatki, w praktyce nie jesteśmy finansowo wolni.
Podobnie złoto nie powinno automatycznie zastępować wszystkich innych aktywów.
Portfel powinien uwzględniać zarówno:
ochronę kapitału,
wzrost,
dochód
jak i płynność.
## A może złoto plus akcje?
Jednym z możliwych rozwiązań jest połączenie różnych funkcji.
Fizyczne złoto może pełnić rolę zabezpieczenia.
Akcje mogą dawać udział we wzroście przedsiębiorstw.
Obligacje mogą zapewniać określony dochód.
Gotówka może dawać płynność.
Nieruchomości mogą generować czynsz lub zapewniać własne miejsce do życia.
Nie ma konieczności stawiania wszystkiego na jedno aktywo.
Właśnie dlatego najważniejsze jest zrozumienie, **jaką funkcję ma pełnić każdy element naszego majątku**.
## „Złote konto emerytalne” nie potrzebuje formalnej nazwy
Być może najciekawsze w całym pomyśle jest to, że konto emerytalne wcale nie musi być kontem.
Można po prostu przez 30 lat regularnie kupować określoną ilość złota.
Na przykład raz w miesiącu.
Raz na kwartał.
Raz w roku.
Bez czekania na idealny moment.
Bez prób przewidywania każdego szczytu i każdego dołka.
Po kilkudziesięciu latach powstaje fizyczny kapitał.
To prosta forma długoterminowego oszczędzania.
Ale tak jak w przypadku każdej strategii trzeba pamiętać o bezpieczeństwie przechowywania, kosztach zakupu i sprzedaży oraz braku bieżącego dochodu.
## Najważniejsza jest niezależność od jednego scenariusza
Możemy spierać się o to, czy za 30 lat lepszy wynik da złoto, akcje, nieruchomości czy określony program emerytalny.
Nikt tego dzisiaj nie wie.
Dlatego największym błędem byłoby uzależnienie całej przyszłości od jednego rozwiązania.
Jeżeli mamy tylko państwową emeryturę – jesteśmy zależni od państwa.
Jeżeli mamy tylko akcje – jesteśmy zależni od rynku.
Jeżeli cały majątek trzymamy w złocie – jesteśmy zależni od ceny złota.
Jeżeli mamy tylko nieruchomości – jesteśmy zależni od jednego mało płynnego rynku.
**Prawdziwe bezpieczeństwo finansowe powstaje wtedy, kiedy mamy kilka niezależnych filarów majątku.**
## Oszczędzanie na emeryturę zaczyna się dużo wcześniej
Największym sprzymierzeńcem inwestora nie jest złoto.
Nie jest nim giełda.
Nie jest nim nawet procent składany.
Jest nim **czas**.
Człowiek, który zaczyna odkładać w wieku 25 lat, znajduje się w zupełnie innej sytuacji niż ktoś, kto zaczyna w wieku 55 lat.
Nie dlatego, że ten pierwszy musi być bogatszy.
Dlatego, że może popełniać błędy.
Może przeżyć bessę.
Może przeczekać korekty.
Może zmieniać strategię.
Może stopniowo budować kapitał.
Dlatego najlepsza decyzja emerytalna często nie polega na znalezieniu idealnego produktu.
Polega na tym, żeby **zacząć budować majątek możliwie wcześnie**.
## Najlepsze konto emerytalne? Takie, które rozumiemy
Nie istnieje rozwiązanie idealne dla wszystkich.
Dla jednej osoby sensowne będzie IKE.
Dla drugiej PPK.
Dla kolejnej własny portfel akcji.
Ktoś inny będzie chciał mieć większy udział złota.
Najgorszym rozwiązaniem jest natomiast podpisanie umowy na 30 lat bez zrozumienia, w co właściwie inwestujemy.
Dlatego najważniejsze pytanie powinno brzmieć:
**czy rozumiem, gdzie znajdują się moje pieniądze, jakie ponoszę ryzyko i kto faktycznie sprawuje nad nimi kontrolę?**
Jeżeli odpowiedź brzmi „tak”, można dopiero porównywać stopy zwrotu.
Jeżeli odpowiedź brzmi „nie”, najpierw trzeba się tego dowiedzieć.
Bo prawdziwe zabezpieczenie emerytalne nie zaczyna się od wyboru produktu.
**Zaczyna się od świadomego budowania własnego majątku.**
---
*Artykuł powstał na podstawie komentarza Jana Fijora. Przedstawione poglądy dotyczące złota, IKE, IKZE i PPK są opiniami autora materiału. Tekst ma charakter edukacyjny i publicystyczny i nie stanowi indywidualnej rekomendacji inwestycyjnej.*
Publiczny
Najlepsze konto emerytalne? Dlaczego złoto może być alternatywą dla IKE, IKZE i PPK